我国软件服务外包产业发展战略研究
引言
软件服务外包产业作为信息技术服务的重要组成部分,已成为全球产业转移与升级的关键领域。我国凭借丰富的人力资源、完善的基础设施和日益优化的政策环境,在全球软件外包市场中占据重要地位。面对国际竞争加剧、技术迭代加速以及国内成本上升等多重挑战,如何制定科学的产业发展战略,实现从“规模扩张”向“质量效益”转变,是当前亟待研究的课题。本文旨在分析我国软件服务外包产业的发展现状与问题,并提出针对性的战略建议。
一、我国软件服务外包产业发展现状
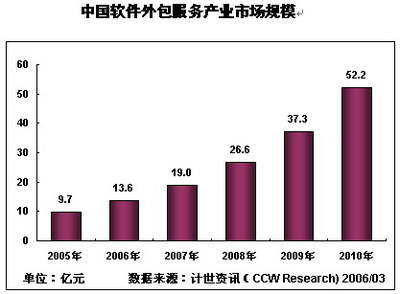
我国软件服务外包产业保持较快增长。据商务部数据,2022年我国企业承接服务外包合同额和执行额均创历史新高,其中信息技术外包(ITO)占比超过40%。产业区域集聚特征明显,形成了以北京、上海、大连、成都、西安等为代表的示范城市群。业务结构上,离岸外包仍以美、欧、日市场为主,同时“一带一路”沿线国家市场开拓初见成效。企业能力方面,涌现出一批具备国际认证(如CMMI5、ISO27001)和行业解决方案能力的龙头企业,但中小型企业仍以低端编码、测试等基础业务为主。
产业也面临突出问题:一是人力成本持续上升,传统价格优势减弱;二是高端人才(架构师、项目经理、领域专家)供给不足;三是自主知识产权和核心技术创新能力薄弱,价值链地位偏低;四是国际地缘政治风险和贸易壁垒增加,离岸市场不确定性加大。
二、产业发展战略环境分析(SWOT)
优势(S):庞大的工程师红利、完整的IT产业链配套、政策支持体系(服务外包示范城市、税收优惠)、时区与语言优势(对日韩市场)。
劣势(W):高端复合型人才短缺、企业规模普遍偏小、品牌国际影响力不足、数据安全与合规能力有待提升。
机会(O):全球数字化转型加速,云计算、AI、大数据等新技术催生新型外包需求;RCEP生效带来区域合作新空间;“数字丝绸之路”推动沿线市场拓展。
威胁(T):印度、越南等竞争对手成本优势明显;发达国家推动“近岸外包”和“再制造业化”;技术封锁与数据跨境流动限制趋严。
三、发展战略建议
(一)实施“价值攀升”战略,向高端服务转型
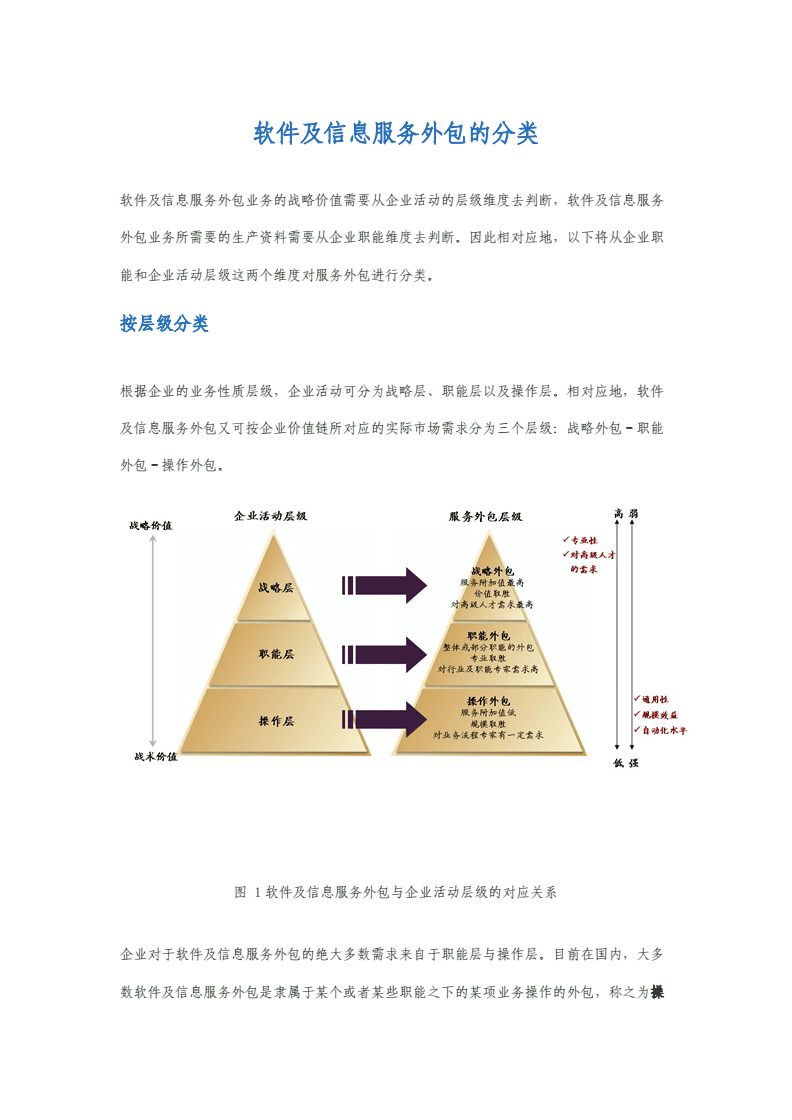
引导企业从低端编码、测试向咨询设计、系统集成、运维运营、数据治理、人工智能解决方案等高附加值环节延伸。鼓励龙头企业联合高校建立联合实验室,攻关云计算原生架构、低代码平台、AI大模型应用等关键技术。通过CMMI、敏捷开发、DevOps等能力成熟度提升,逐步进入客户核心业务层。
(二)构建“双循环”市场格局,优化市场结构
在巩固美欧日传统市场的积极开拓“一带一路”沿线、东南亚、中东欧等新兴市场,降低单一市场风险。依托RCEP规则,推动与日韩、东盟在软件标准、人才流动、数据互认方面的合作。发展在岸与离岸相结合的业务模式,服务国内产业数字化升级,形成“离岸承接+在岸交付”的弹性体系。
(三)强化人才梯队建设,破解高端人才瓶颈
推动高校增设服务外包方向的专业硕士和微专业,强化工程实践与外语能力。鼓励企业建立内部培训体系和职业双通道(技术专家与管理序列)。实施“引智回流”计划,吸引海外高端架构师和项目经理回国发展。探索“平台+个人”的新型用工模式,灵活整合全球智力资源。
(四)提升品牌与合规能力,增强国际信任
支持企业取得ISO系列、SOC2、GDPR合规等国际认证,建立数据安全与隐私保护体系。通过国际展会、行业奖项、案例白皮书等方式提升“中国服务”品牌形象。鼓励企业通过并购、合资等方式在目标市场设立本地化交付中心,贴近客户、规避贸易壁垒。
(五)完善政策与生态支持体系
优化服务外包示范城市评价指标,从规模导向转向质量与创新导向。加大研发费用加计扣除、技术先进型服务企业税收优惠的落实力度。设立软件服务外包产业基金,支持企业并购、国际化布局和关键技术研发。建设公共技术服务平台和离岸交付网络,降低中小企业创新成本。
四、
我国软件服务外包产业正处于从“成本驱动”向“价值驱动”转型的关键期。面对全球产业链重构和技术变革,必须坚持创新引领、高端攀升、多元布局、合规发展的战略方向,通过政府、企业、高校协同发力,推动产业实现高质量发展。我国有望在全球软件服务外包价值链中占据更有利位置,为数字经济发展和国际贸易合作注入新动能。